


Aug 31, 2026 11:45 AM
Los rendimientos en pesos perdieron margen frente a la inflación. Con tasas cortas cerca del 20% TNA y una Lecap que ofrece 2,25% mensual, estas son las diferencias para quien busca invertir sus pesos en septiembre.
La baja de las tasas de interés modificó nuevamente las cuentas para los ahorristas argentinos. Con rendimientos de corto plazo que regresaron a una zona cercana al 20% TNA, un plazo fijo tradicional ofrece ahora alrededor de 1,6% mensual, un porcentaje que puede quedar por debajo de la inflación.
El movimiento también alcanza a las cuentas remuneradas y los fondos money market, mientras que las Lecap conservan por el momento tasas algo superiores. Al mismo tiempo, una menor recompensa por permanecer en pesos reduce la distancia que debe recorrer el dólar para superar esas inversiones.
Según LCG, las tasas de corto plazo descendieron hasta aproximadamente 20% TNA, equivalentes a cerca de 1,7% mensual. La TAMAR, que refleja grandes depósitos a plazo fijo, también bajó desde 26,5% hasta 25,3% TNA.
El cambio llega cuando la inflación de julio fue de 2,1% y las estimaciones privadas para agosto se ubican mayoritariamente entre 1,4% y 1,9%. El último Relevamiento de Expectativas de Mercado del Banco Central había proyectado un IPC de 1,8% para agosto.
Plazo fijo, cuenta remunerada o Lecap: cuánto puede rendir $1.000.000
Las diferencias se observan mejor al comparar qué puede producir un capital de $1.000.000 durante aproximadamente 30 días.
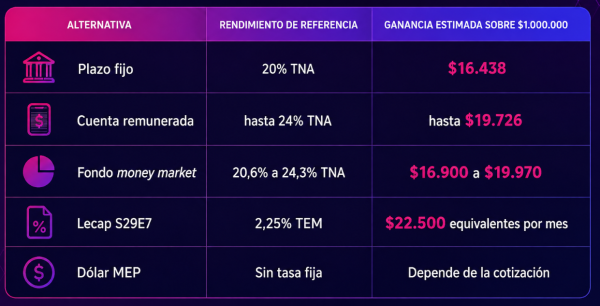
Los números son referencias y no implican que todos los bancos, billeteras o fondos paguen lo mismo. Las tasas de los plazos fijos muestran diferencias entre entidades, mientras que las cuentas remuneradas pueden aplicar topes de saldo, requisitos de uso o porcentajes distintos según cada usuario.
Entre los fondos money market, las últimas tasas anualizadas se encuentran aproximadamente entre 20% y 24%, aunque estos rendimientos son variables y pueden modificarse junto con las tasas del mercado.
Las cuentas remuneradas presentan una situación similar. Por ejemplo, Ualá ofrece durante agosto distintos niveles de tasa según el uso de la cuenta y aclara que los porcentajes son variables y no están garantizados.
El plazo fijo tradicional presenta una diferencia: la tasa queda establecida al momento de constituirlo, pero el dinero permanece inmovilizado hasta el vencimiento.
Por qué la Lecap quedó por encima del plazo fijo
La última licitación del Tesoro dejó una referencia importante para septiembre. La nueva Lecap con vencimiento el 29 de enero de 2027, identificada en el mercado como S29E7, fue colocada con una tasa efectiva mensual de 2,25% y una tasa interna de retorno efectiva anual de 30,60%.
Ese 2,25% mensual supera el rendimiento aproximado de un plazo fijo al 20% TNA y también queda por encima de las proyecciones actuales de inflación para agosto.
Sobre $1.000.000, una tasa mensual de 2,25% representa unos $22.500 por mes en términos equivalentes.
Sin embargo, hay una diferencia fundamental: la Lecap tiene vencimiento en enero y su precio puede cambiar todos los días en el mercado secundario. Quien necesite venderla antes del vencimiento puede obtener un rendimiento diferente al previsto al momento de comprarla.
Además, el resultado de la última licitación mostró que el mercado todavía exige tasas superiores para mantener posiciones en pesos. El Tesoro adjudicó $12,16 billones entre los diferentes instrumentos ofrecidos.
Cuánto tendría que subir el dólar para ganarle al plazo fijo
La baja de tasas también modifica la comparación entre dólar o plazo fijo.
El dólar mayorista terminó el viernes alrededor de $1.512-$1.513, mientras que el MEP cerró cerca de $1.539 y el contado con liquidación se ubicó alrededor de $1.603.
Si se toma como referencia un dólar MEP de aproximadamente $1.539, el cálculo permite establecer algunos niveles orientativos.
Para superar en un mes un plazo fijo al 20% TNA, que genera cerca de 1,64% en 30 días, el MEP debería pasar aproximadamente de $1.539 a $1.564.
Para igualar una Lecap con una tasa mensual de 2,25%, debería alcanzar alrededor de $1.574.
Estos valores no contemplan comisiones, diferencias entre precios de compra y venta ni otros costos de operación. Tampoco constituyen una proyección sobre la cotización futura: solamente muestran cuánto tendría que subir el dólar para igualar los rendimientos actuales en pesos.
La comparación cobra mayor relevancia después de que el mayorista superara nuevamente los $1.500. Durante la última semana, el tipo de cambio avanzó alrededor de 1%, mientras las tasas de corto plazo descendieron.
Para quienes utilizan el ecosistema cripto, una dolarización mediante USDT, USDC u otras stablecoins sigue una lógica similar: el resultado en pesos depende de cuánto cambie la cotización del dólar cripto. Mantener stablecoins por sí solo no garantiza un rendimiento en dólares; cualquier interés adicional depende de la plataforma o instrumento utilizado y agrega riesgos diferentes.
Qué mirar antes de invertir en septiembre
Con las tasas actuales, la inflación vuelve a ser determinante. Si el IPC mensual queda cerca de 1,8%, como anticipaba el último REM, un plazo fijo cercano al 20% TNA perdería algo de poder adquisitivo, mientras una Lecap al 2,25% mensual conservaría un margen positivo.
Una inflación más próxima al 1,4% mejoraría la posición de casi todos los instrumentos en pesos. En cambio, un registro cercano o superior al 2% reduciría nuevamente el rendimiento real de plazos fijos, cuentas remuneradas y buena parte de los money market.
Por eso, septiembre comienza con una diferencia menor entre mantener pesos líquidos, colocarlos a tasa o dolarizar parte del ahorro. La próxima evolución de las tasas, el dato de inflación y las nuevas licitaciones del Tesoro determinarán si esa brecha vuelve a ampliarse.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy